Die GKV-Reform 2027 ist beschlossen. Das GKV-Beitragssatzstabilisierungsgesetz hat am 10. Juli 2026 Bundestag und Bundesrat passiert und ist im Bundesgesetzblatt verkündet (BGBl. 2026 I Nr. 228). Das Bundesgesundheitsministerium beziffert die Finanzierungslücke der gesetzlichen Krankenversicherung für 2027 auf rund 19 Milliarden Euro.
Gutverdiener in der GKV spüren die Reform vor allem über die höhere Beitragsbemessungsgrenze. Für Angestellte, die in die PKV wechseln möchten, steigt außerdem die Versicherungspflichtgrenze. Dazu kommen für alle Versicherten höhere Zuzahlungen und ab 2028 ein Zuschlag für mitversicherte Ehe- und Lebenspartner.
In diesem Artikel erkläre ich, was die GKV-Reform 2027 konkret für Ihren Geldbeutel bedeutet und wann sich ein Wechsel in die private Krankenversicherung (PKV) prüfen lässt. Der Artikel erschien im April 2026 auf Grundlage erster Berichte und wurde am 23. September 2026 an das beschlossene Gesetz angepasst.
Die Finanzierungslücke: rund 19 Milliarden Euro im Jahr 2027
Die gesetzliche Krankenversicherung kämpft seit Jahren mit einem strukturellen Problem. Das sogenannte Umlageverfahren – bei dem die heutigen Beitragszahler die Kosten der heutigen Patienten decken – gerät durch den demografischen Wandel immer stärker unter Druck. Immer weniger junge Beitragszahler stehen einer wachsenden Zahl von älteren Versicherten gegenüber, die aufgrund des medizinischen Fortschritts immer länger und intensiver versorgt werden müssen.
Ohne Gegenmaßnahmen könnte die Lücke nach Berechnungen des Bundesgesundheitsministeriums bis 2030 auf rund 44 Milliarden Euro wachsen (FAQ des Ministeriums, Stand 10. Juli 2026). Die FinanzKommission Gesundheit war im März 2026 noch von 15,3 Milliarden Euro für 2027 und 40,4 Milliarden Euro für 2030 ausgegangen. Die Reform setzt kurzfristig an, weitere Strukturreformen will die Kommission in einem zweiten Bericht Ende 2026 vorschlagen.
Außerordentliche Anhebung der Beitragsbemessungsgrenze
Für Gutverdiener in der GKV besonders spürbar ist die außerordentliche Anhebung der Beitragsbemessungsgrenze (BBG). Normalerweise steigt die BBG mit der allgemeinen Lohnentwicklung. Für 2027 schreibt das Gesetz zusätzlich einen Sprung von 3.600 Euro im Jahr vor, also 300 Euro im Monat.
Was bedeutet das konkret für Sie?
Wenn Sie ein Einkommen über der aktuellen BBG (2026: 69.750 €) haben, werden Sie für einen deutlich größeren Teil Ihres Gehalts Beiträge zahlen müssen.
- Neue Grenze: Laut Verordnungsentwurf des Bundesarbeitsministeriums vom 21. September 2026 steigt die BBG 2027 auf 6.375 Euro im Monat (76.500 Euro im Jahr). Den Wert muss die Bundesregierung noch beschließen, der Bundesrat muss zustimmen (Referentenentwurf).
- Kostenpunkt: Allein der Zusatzsprung von 300 Euro bedeutet laut Bundesgesundheitsministerium bis zu rund 26 Euro mehr Beitrag im Monat (Arbeitnehmeranteil). Hinzu kommt die reguläre Anhebung. Da sich Arbeitnehmer und Arbeitgeber die Beiträge teilen, steigen auch die Lohnnebenkosten der Arbeitgeber.
Für Gutverdiener steigt damit der Höchstbeitrag in der GKV, während einzelne Leistungen sinken. So geht der Festzuschuss zum Zahnersatz für ab 2027 bewilligte Versorgungen von 60 auf 50 Prozent der Regelversorgung zurück.
Mitversicherte Ehepartner: 2,5 Prozentpunkte Zuschlag ab 2028
Die beitragsfreie Mitversicherung von Ehepartnern wird eingeschränkt. Bisher konnten Ehe- und Lebenspartner ohne oder mit geringem eigenen Einkommen beitragsfrei über das Mitglied mitversichert werden.
Ab 1. Januar 2028 zahlen GKV-Mitglieder für einen mitversicherten Ehe- oder Lebenspartner einen Zuschlag von 2,5 Prozentpunkten auf ihren Beitragssatz (§ 242b SGB V in der Fassung des GKV-Beitragssatzstabilisierungsgesetzes). Ausgenommen sind unter anderem Paare mit einem Kind unter zwölf Jahren im Haushalt, Partner, die Angehörige zu Hause pflegen, und Partner über der Regelaltersgrenze. Den Zuschlag trägt das Mitglied allein. Bei beitragspflichtigen Einnahmen von 5.000 Euro im Monat sind das 125 Euro im Monat.
Die beitragsfreie Mitversicherung von Ehepartnern gilt damit ab 2028 nur noch in bestimmten Fällen, Kinder bleiben beitragsfrei mitversichert. Wer über einen Wechsel in die PKV nachdenkt, sollte diese Zusatzkosten in seine Kalkulation einbeziehen. In der PKV zahlt zwar jede Person einen eigenen Beitrag, dafür sind die vereinbarten Leistungen vertraglich zugesagt.
PKV vs. GKV: Stabilität durch Kapitaldeckung
Warum ist die private Krankenversicherung (PKV) in dieser Situation der stabilere Partner? Der entscheidende Unterschied liegt im Finanzierungssystem. Die GKV bezahlt im Umlageverfahren die laufenden Ausgaben aus den laufenden Beiträgen, die PKV bildet dagegen Altersrückstellungen.
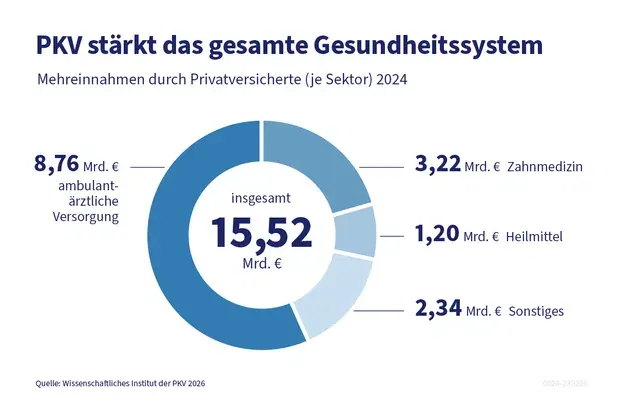
Grafik: Privatversicherte tragen überproportional zur Finanzierung des Gesundheitssystems bei – Geld, das auch in die medizinische Infrastruktur fließt.
In der PKV schließen Sie einen privatrechtlichen Vertrag. Der vereinbarte Leistungsumfang ist vertraglich zugesagt und kann nicht wie in der GKV per Gesetz gekürzt werden, ein aktuelles Beispiel ist der sinkende Zuschuss zum Zahnersatz. Die Bedingungen darf der Versicherer nur in engen Grenzen und mit Zustimmung eines unabhängigen Treuhänders anpassen (§ 203 Abs. 3 VVG).
Die Vorteile der PKV im Überblick:
- Leistungszusage: Der vereinbarte Leistungsumfang gilt grundsätzlich lebenslang, eine Kürzung per Gesetz wie in der GKV gibt es nicht.
- Altersrückstellungen: Ein Teil Ihres Beitrags wird am Kapitalmarkt angelegt, um Beitragssteigerungen im Alter abzufedern.
- Medizinische Innovationen: Je nach Tarif erstattet die PKV auch Leistungen, die die GKV nicht oder erst später übernimmt.
- Individuelle Tarife: Sie zahlen nur für das, was Sie wirklich brauchen. Ob Chefarztbehandlung, Einbettzimmer oder Heilpraktiker – Sie stellen Ihr Paket selbst zusammen.
Warum Sie jetzt handeln sollten
Viele Kunden fragen mich: „Soll ich die Reform erst einmal abwarten?“ Meine klare Antwort: Nein.
Der Wechsel in die PKV ist keine Entscheidung, die man auf die lange Bank schieben sollte. Es gibt drei gewichtige Gründe, warum Sie noch vor Inkrafttreten der großen Reformschritte (2027 und 2028) aktiv werden sollten:
- Gesundheitszustand: Ihr Eintrittsalter und Ihr aktueller Gesundheitszustand bestimmen Ihren Beitrag. Je früher Sie wechseln, desto günstiger sichern Sie sich Ihre Leistungen für die Zukunft.
- Versicherungspflichtgrenze 2027: Die Grenze steigt 2027 zusätzlich um 300 Euro im Monat, laut Verordnungsentwurf auf 84.150 Euro im Jahr. Wer am 31. Dezember 2026 bereits privat versichert und wegen seines Einkommens versicherungsfrei ist, für den gilt 2027 die Grenze ohne diesen Zusatzsprung, laut Entwurf 80.550 Euro (§ 6 Abs. 8 SGB V in der Fassung des Gesetzes). Wer erst ab 2027 wechselt, muss die höhere Grenze überschreiten.
- Kapitalaufbau: Je früher Sie anfangen, Altersrückstellungen in der PKV aufzubauen, desto stabiler bleibt Ihr Beitrag im Rentenalter.
Digitale Beratung: Ihr Weg zum optimalen Tarif
Der Wechsel in die PKV ist komplex. Es geht nicht nur um den Preis von heute, sondern um die Bedingungen von morgen. Als ungebundener Versicherungsmakler unterstütze ich Sie dabei, das Dickicht der Tarife zu durchschauen.
Mit einer persönlichen Vergleichsanfrage finden wir effizient und ortsunabhängig den Tarif, der zu Ihrer Lebensplanung passt. Egal ob Sie angestellte Fachkraft mit hohem Einkommen oder selbstständig sind: Wir analysieren Ihre Ist-Situation und vergleichen die Top-Anbieter am Markt.
Fazit: Die GKV wird teurer und leistungsschwächer
Die GKV-Reform 2027 ist ein deutliches Signal: Das solidarische System stößt an seine finanziellen Grenzen. Für Besserverdienende bedeutet das steigende Beiträge bei gleichbleibenden oder sinkenden Leistungen. Die außerordentliche Anhebung der Beitragsbemessungsgrenze 2027 und der Zuschlag für mitversicherte Ehepartner ab 2028 treffen vor allem Gutverdiener. Weitere Reformvorschläge der FinanzKommission Gesundheit werden für Ende 2026 erwartet.
Nutzen Sie die aktuelle Situation als Weckruf. Prüfen Sie, ob Sie die Voraussetzungen für einen Wechsel in die private Krankenversicherung erfüllen. Entscheiden Sie auf Basis eines Vergleichs von Leistungen, Gesundheitsprüfung und Beitragsentwicklung im Alter.
Sind Sie bereit für den Wechsel?
Fordern Sie zuerst Ihren persönlichen PKV-Vergleich an. Wenn Sie anschließend Fragen haben, besprechen wir die Ergebnisse gemeinsam.
Persönlichen Vergleich anfordern
Disclaimer: Dieser Artikel stellt keine Rechts- oder Steuerberatung dar. Stand: 23. September 2026. Grundlage sind das GKV-Beitragssatzstabilisierungsgesetz (BGBl. 2026 I Nr. 228), die FAQ des Bundesgesundheitsministeriums und der Referentenentwurf der Sozialversicherungsrechengrößen-Verordnung 2027. Individuelle Berechnungen sind zwingend erforderlich.